Calculer sa retraite complémentaire nette sans erreur
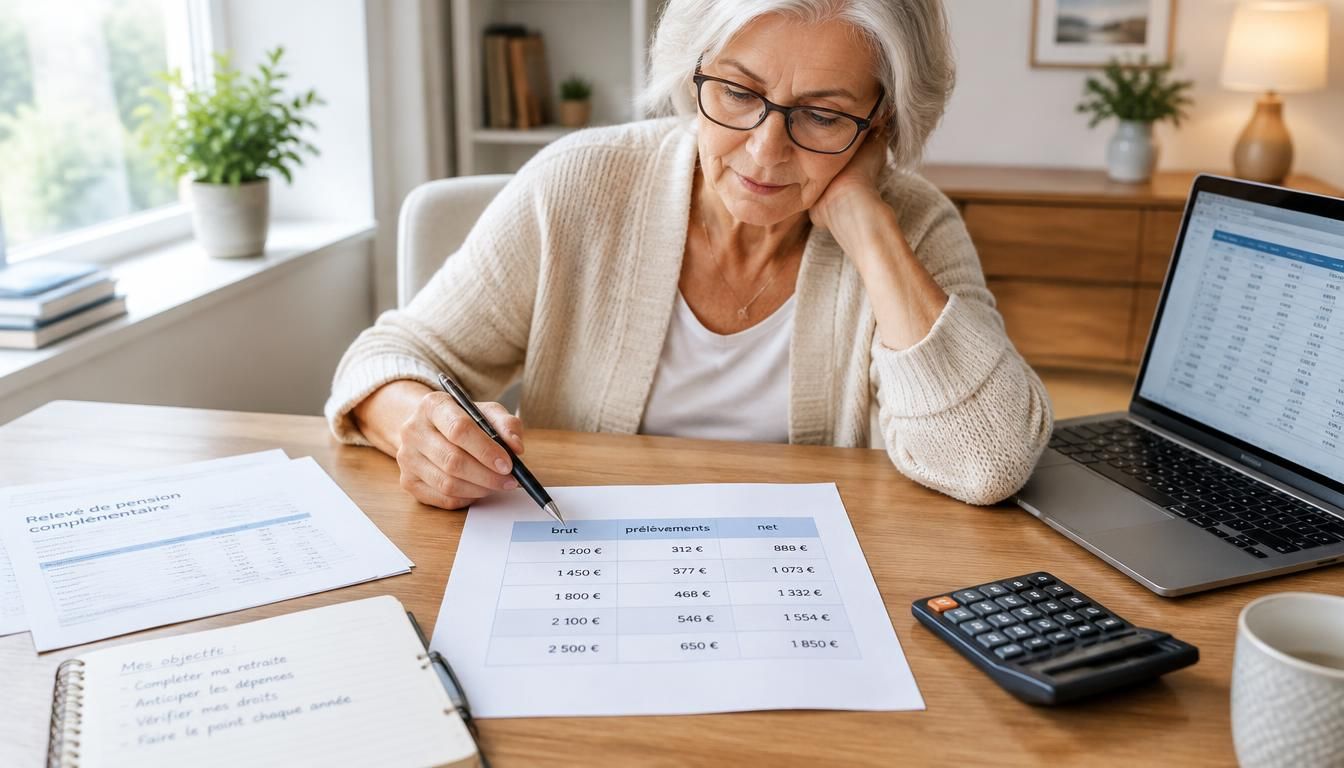
Quand vous approchez de la fin de carrière, une question revient vite : combien restera-t-il vraiment sur votre compte chaque mois ? La retraite complémentaire ne se lit pas comme un simple chiffre affiché sur un relevé. Calcul retraite complémentaire nette demande de distinguer le brut, les prélèvements et les éventuelles réductions. Ce point est essentiel pour éviter les mauvaises surprises et comprendre le montant réellement versé. Avec une méthode claire, vous pouvez anticiper votre pension et mieux préparer votre départ.
Comprendre la retraite complémentaire avant de la chiffrer
Avant de parler de retraite complémentaire nette, il faut remettre les bases en place. La retraite de base est le socle commun, tandis que la retraite complémentaire ajoute un revenu en plus, souvent décisif pour maintenir votre niveau de vie. Dans le privé, un salarié cotise à un régime complémentaire qui transforme ses droits en pension. Pour un cadre, la logique reste proche, mais les règles peuvent varier selon la carrière et le salaire.
- La retraite de base repose sur des trimestres validés, la complémentaire sur des droits acquis.
- La base dépend d’un calcul global, la complémentaire d’un régime par points.
- La pension complémentaire complète la pension principale, sans la remplacer.
- Le montant final dépend de votre carrière, de votre salaire et du régime social concerné.
Ce système n’a rien d’abstrait : chaque année travaillée, chaque salaire déclaré et chaque cotisation versée alimentent vos droits. Un salarié du secteur privé voit ses points s’accumuler au fil du temps, tandis qu’un cadre peut obtenir davantage de droits selon sa rémunération. Cet article vous donne l’information essentielle pour lire votre retraite avec méthode, sans priver votre budget d’une estimation réaliste.
Retraite de base et complémentaire : ce qui change vraiment
La retraite de base sert de référence, mais elle ne couvre pas toujours tout. La complémentaire ajoute une pension supplémentaire, souvent calculée selon un régime distinct. Le salarié doit donc regarder les deux volets pour comprendre sa retraite future. Dans la vieillesse, cette différence devient concrète : une base correcte peut rester insuffisante si la complémentaire est faible. C’est pourquoi le salaire, la durée de carrière et le régime choisi pèsent autant dans le calcul.
Pourquoi le statut du salarié modifie le calcul
Le statut change la manière de cotiser et donc la retraite obtenue. Un salarié du privé ne relève pas des mêmes règles qu’un cadre, et le régime de retraite complémentaire peut appliquer des paramètres différents. Selon le secteur, les cotisations ne produisent pas le même rendement. Vous comprenez alors pourquoi deux carrières proches peuvent conduire à des pensions différentes. Le point essentiel reste le même : votre salaire, votre statut et la complétude de vos droits déterminent le résultat final.
Calculer ses droits par points et vérifier son relevé
Dans beaucoup de cas, le calcul repose sur un système par points. Chaque point acquis pendant la carrière correspond à une part future de pension. Pour calculer correctement, il faut connaître le nombre de points, la valeur du point et les règles de votre caisse. L’employeur déclare les cotisations, mais vous avez intérêt à consulter vos relevés chaque année. Un simple oubli peut modifier le nombre de points et fausser l’estimation.
| Élément | Rôle dans le calcul |
|---|---|
| Point acquis | Il traduit la cotisation en droit futur |
| Valeur du point | Elle convertit le point en pension |
| Carrière validée | Elle permet de vérifier le nombre total |
| Trimestre déclaré | Il sécurise la cohérence du relevé |
Pour repérer un cas d’erreur, consultez votre relevé de carrière, comparez les années travaillées et vérifiez les cotisations versées par l’employeur. Si un point manque, demandez une correction à la caisse avec les justificatifs utiles. Vous pouvez aussi demander un service de relevé détaillé avant de soumettre une demande de retraite. Dans ce système, chaque année compte : une omission sur une année de travail peut réduire la pension future de façon durable.
Comment les points s’accumulent pendant la carrière
Le point se gagne au rythme des cotisations et du salaire soumis au régime. Plus la carrière est longue, plus le nombre de points peut augmenter. Vous devez donc consulter régulièrement votre compte, surtout après un changement d’employeur ou de statut. Un salarié qui travaille plusieurs années dans le même secteur peut obtenir une progression régulière, alors qu’un parcours morcelé demande davantage de vigilance. Le système reste simple : cotisation, point, puis conversion en pension.
Vérifier son relevé avant d’estimer sa pension
Avant de calculer, il faut consulter les données de carrière, année par année. Vérifiez les périodes travaillées, les trimestres manquants et les points attribués par la caisse. Si un employeur a mal transmis une cotisation, vous pouvez demander une rectification. Ce service de contrôle évite les mauvaises surprises au moment de partir. Dans certains cas, il suffit de consulter un relevé en ligne pour obtenir une vision claire. Un dossier complet rend l’estimation beaucoup plus fiable.
Passer du brut au net sans se tromper
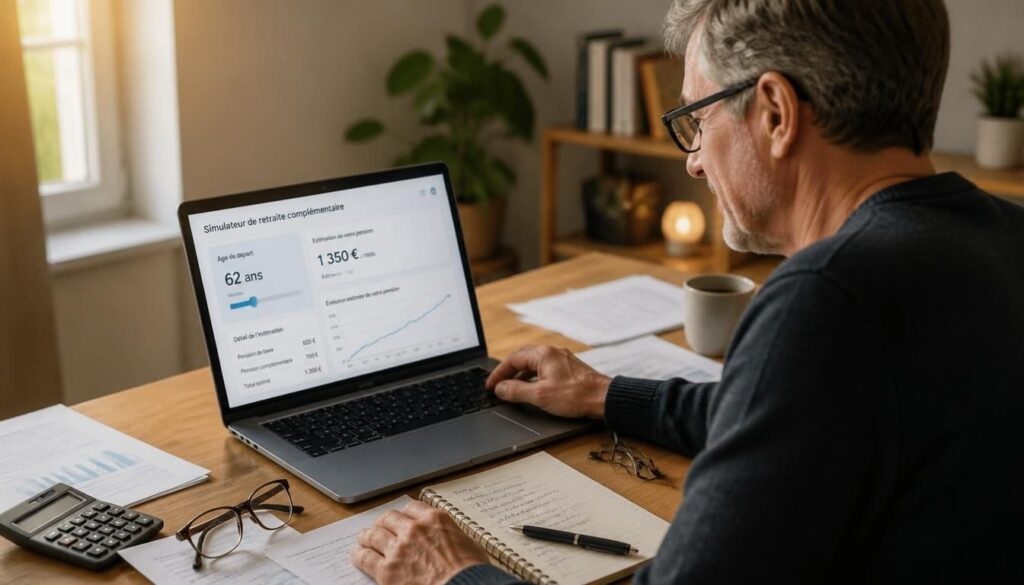
Le calcul retraite complémentaire nette commence toujours par le brut, mais il ne s’arrête jamais là. La retraite affichée sur les relevés est souvent brute, alors que le montant versé tient compte des prélèvements. Pour estimer le net, il faut appliquer un taux de retenue, puis intégrer la décote éventuelle. Une pension brute de 1 400 euros peut ainsi donner environ 1 260 euros nets selon votre situation. C’est ce décalage qui surprend souvent au départ à la retraite. Pour approfondir ce sujet, consultez notre guide sur calculer sa retraite en net.
- Les cotisations maladie réduisent directement le montant brut.
- Le taux fiscal influence le revenu réellement perçu.
- Une décote peut baisser la pension si le départ est anticipé.
- Le départ à taux plein limite les réductions et sécurise le net.
Pour estimer correctement, partez du brut, retranchez les prélèvements maladie, puis appliquez le taux fiscal selon votre situation de travailleur. Une retraite complémentaire peut aussi subir une baisse si vous partez avant le plein. À l’inverse, partir à taux plein améliore souvent le résultat. Vous pouvez donc partir d’un montant brut, appliquer une décote de 5 %, puis vérifier le net final après retenue. Cette méthode simple aide à anticiper votre retraite sans surestimer le revenu réel.
Les retenues qui expliquent l’écart entre brut et net
Le brut ne correspond jamais exactement à ce que vous recevez. Entre la retraite brute et la pension nette, il existe des retenues de maladie, un taux fiscal et parfois une décote. Selon votre situation, ces retenues varient, mais leur effet reste le même : la baisse du montant versé. Un travailleur qui part à taux plein limite souvent l’écart, alors qu’un départ anticipé peut amplifier la réduction. Le brut sert donc de base, pas de montant final. En complément, découvrez montant de retraite net.
Estimer le montant final avec une méthode simple
Commencez par votre pension brute, puis retirez les prélèvements habituels. Si la décote s’applique, réduisez encore le résultat selon le taux indiqué. Pour une retraite brute de 1 800 euros, une baisse de 6 % ramène le montant à 1 692 euros avant autres retenues. Ajoutez ensuite les prélèvements maladie et le fiscal pour obtenir le net. Cette méthode vous permet d’estimer sans vous tromper, surtout si vous partez à la retraite dans l’année 2026. Vous pourriez également être intéressé par decote pour la retraite.
FAQ – Questions fréquentes sur le calcul de la pension complémentaire
Comment estimer sa pension complémentaire nette ?
Commencez par consulter votre point total, puis appliquez la valeur du point et retirez les prélèvements. Vous obtenez ainsi une estimation de retraite nette plus réaliste.
Pourquoi le montant brut diffère-t-il du net ?
Parce que le brut subit des retenues, dont la maladie et le taux fiscal. La décote peut aussi réduire la pension si le départ n’est pas à plein.
Où consulter ses points de retraite ?
Vous pouvez consulter votre relevé auprès de la caisse compétente ou sur votre espace personnel. Ce document vous aide à vérifier chaque point acquis.
Une décote peut-elle réduire fortement la pension ?
Oui, surtout si le droit au départ à plein n’est pas atteint. Dans ce cas, la pension complémentaire peut baisser sensiblement, selon le point et le taux appliqué.