
Simulateur de retraite complémentaire : bien l’utiliser
 Hugues
•
27 octobre 2026
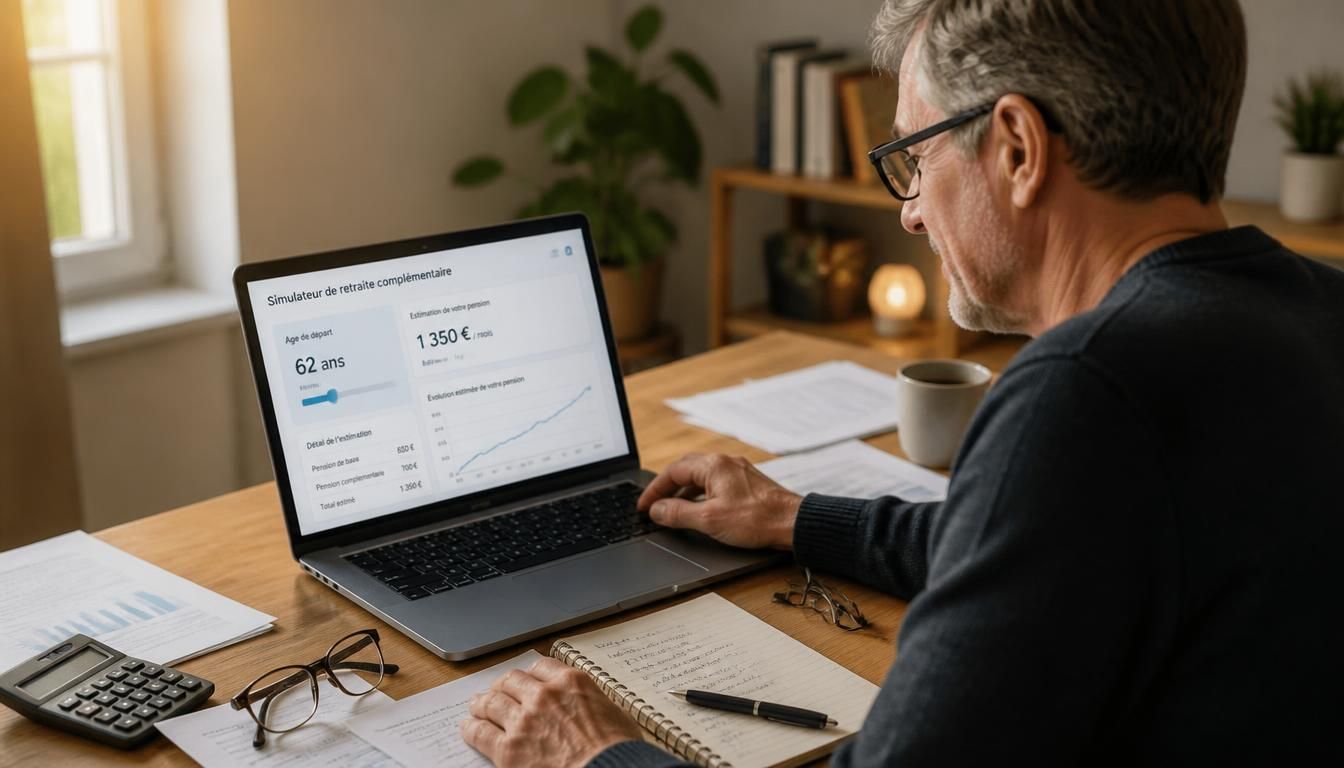
Quand on approche de la fin de carrière, une question revient vite : combien toucherez-vous vraiment chaque mois ? Le simulateur de retraite complémentaire représente un outil de projection simple pour estimer votre future pension, comprendre le poids de vos points et mieux lire vos droits. Il permet d’anticiper les écarts entre retraite de base et complémentaire, de préparer votre départ avec plus de sérénité et d’éviter les mauvaises surprises sur votre finance personnelle.
Le simulateur de retraite complémentaire aide à estimer la pension et à comparer plusieurs départs.
- La retraite complémentaire complète la retraite de base et, chez les salariés du privé, l’Agirc-Arrco ajoute des points au calcul.
- Le relevé de carrière sert à vérifier les périodes d’activité, les trimestres validés et les points déjà inscrits.
- L’accès au simulateur passe généralement par la création d’un compte personnel et l’ouverture d’un espace sécurisé.
- Une estimation fiable demande la date de naissance, les salaires, les trimestres, les points et l’âge de départ envisagé.
- Le résultat du simulateur affiche souvent une pension mensuelle et plusieurs scénarios selon l’âge de départ.
- Le montant final dépend surtout du nombre de points, de la durée de carrière, des trimestres et de l’âge de départ.
En pratique, cette estimation aide à voir si votre carrière vous ouvre un droit complet ou non, à repérer les trimestres manquants et à comparer plusieurs dates de départ. C’est souvent le point de départ d’une préparation plus calme, surtout quand la retraite semble encore lointaine mais que le relevé de carrière mérite déjà votre attention.
Comprendre la retraite complémentaire et son rôle dans votre pension
La retraite complémentaire complète la retraite de base et change la lecture de votre pension mensuelle. Pour un salarié du privé, le régime Agirc-Arrco ajoute une couche de finance utile au calcul global, car chaque point acquis a une valeur qui s’additionne au reste de la retraite. Ce mécanisme répond à une question simple : quel montant peut venir s’ajouter à la retraite de base au moment du départ ?
Dans un cadre général, la retraite complémentaire repose sur des droits accumulés pendant la carrière, puis convertis en pension au moment de la liquidation. Elle est utile pour préparer son âge de départ, car elle dépend à la fois de la durée cotisée, du nombre de points et des règles en vigueur. Une réforme peut modifier la lecture économique de votre retraite, d’où l’intérêt de vérifier son relevé régulièrement.
Pourquoi l’Agirc-Arrco change la lecture de votre pension
L’Agirc-Arrco structure la retraite complémentaire des salariés du privé et donne un repère clair pour lire sa pension future. Chaque point compte dans le calcul, et sa valeur influence directement le montant mensuel. Cette logique est pratique, car elle permet de répondre à une question de finance personnelle sans jargon inutile : combien vaut réellement votre carrière au moment du départ ?
Le système par points rend la retraite plus lisible, mais il exige de bien comprendre le relevé. Un salarié qui a changé plusieurs fois de poste peut voir des écarts entre périodes cotisées, salaire et droits inscrits. Ce point est utile pour préparer la retraite sans attendre le dernier moment.
- Le régime Agirc-Arrco rassemble les droits de nombreux salariés du privé.
- Chaque point acquis a une valeur qui sert au calcul de la pension.
- La durée de carrière influe sur le montant final à la retraite.
Ce que votre relevé de carrière permet de vérifier
Le relevé de carrière permet de vérifier les périodes d’activité, les trimestres validés et les points inscrits sur votre compte retraite. Cette information est utile pour repérer une erreur, une période oubliée ou un salaire mal reporté. Pour un salarié du privé, un relevé incomplet peut changer le calcul de la retraite complémentaire et donc le montant de la pension future.
Un exemple simple : Nadia, employée à Lyon, a retrouvé sur son relevé une année manquante après un changement d’employeur. Sans cette vérification, sa retraite aurait été moins lisible au moment du départ. Le relevé sert donc à préparer la retraite avec plus de précision et à poser les bonnes question avant toute demande.
- Vérifier les périodes travaillées et les trimestres validés.
- Contrôler les points Agirc-Arrco déjà inscrits.
- Repérer les oublis avant que la retraite soit liquidée.
Les premiers repères pour préparer son départ
Pour préparer son départ, il faut d’abord regarder l’âge possible de liquidation, la durée de carrière et le nombre de trimestres acquis. La retraite de base et la retraite complémentaire ne se lisent jamais séparément dans la vraie vie, car la pension totale dépend des deux. Cette information générale est utile pour savoir si vous pouvez partir tôt, attendre un peu ou améliorer votre pension.
Un second repère concerne la valeur des points et le droit à une retraite sans décote. Plus la carrière est complète, plus la lecture de la finance future devient simple. Avant de demander une estimation, il est pratique de réunir son relevé, de préparer ses dates d’emploi et de répondre à la question essentielle : quel départ vous convient vraiment ?
Utiliser un simulateur pour estimer sa retraite pas à pas
Le simulateur sert à calculer une estimation de retraite à partir de vos données personnelles et de votre carrière. Dans un espace personnel, il aide à créer une projection mensuelle, à comparer plusieurs départs et à voir comment une inscription ou une demande d’accès modifie la lecture de vos droits. Cette démarche reste pratique, car elle transforme une question abstraite en réponse chiffrée.
Pour utiliser un simulateur, il faut souvent créer un compte, renseigner des données de carrière et lancer le calcul. L’outil est utile pour la retraite, mais aussi pour la finance du foyer, car il permet de voir si le montant estimé couvre vos besoins. Un simulateur ne remplace pas un conseil, mais il donne un premier cadre général avant toute démarche plus poussée.
Accéder à son espace personnel sans se tromper
L’accès à l’espace personnel commence généralement par une inscription simple et une création de compte sécurisée. Une fois connecté, le simulateur devient disponible et vous pouvez lancer vos démarches sans perdre de temps. Cette étape est pratique, car elle centralise les informations utiles pour la retraite et évite de multiplier les demandes.
Pour aller vite, mieux vaut préparer vos identifiants, vérifier votre adresse de contact et consulter les rubriques de demande ou de calcul. Le public le plus concerné est souvent celui qui approche du départ, mais un actif peut aussi créer son espace tôt pour suivre sa carrière. Cette réponse simple aide à avancer sans blocage.
- Créer son compte personnel avec des identifiants fiables.
- Valider l’accès à l’espace sécurisé.
- Repérer la rubrique retraite ou estimation.
- Lancer le simulateur depuis le tableau de bord.
Renseigner les données utiles pour une estimation fiable
Une estimation fiable requiert des données exactes sur votre carrière, vos périodes d’activité et votre âge de départ envisagé. Le simulateur demande souvent la date de naissance, les salaires, les trimestres, les points et parfois des informations sur une inscription antérieure. Plus la donnée est précise, plus le calcul devient utile pour la retraite.
Il faut aussi relever les périodes de temps partiel, de chômage ou d’arrêt, car elles influencent la projection. Dans une situation générale, le simulateur peut demander des éléments simples à saisir, mais chaque donnée compte. Pour une finance personnelle cohérente, la réponse dépend toujours de la qualité des informations fournies.
- Date de naissance et âge de départ envisagé.
- Historique de carrière et périodes d’activité.
- Nombre de trimestres et de points connus.
- Revenus ou salaires servant au calcul.
Lire les résultats et comparer plusieurs hypothèses
Le résultat d’un simulateur se lit comme une estimation et non comme une promesse définitive. Il affiche souvent une pension mensuelle, un montant global et parfois plusieurs scénarios selon l’âge de départ. Cette lecture est pratique pour comparer une retraite à 62 ans, 64 ans ou plus tard, et voir l’effet sur votre finance future.
Pour bien interpréter les résultats, il faut regarder le calcul utilisé, les hypothèses retenues et l’impact d’un trimestre manquant. Un simulateur peut aussi montrer l’effet d’une carrière plus longue sur la pension. Cette information répond à une question simple : vaut-il mieux partir maintenant ou attendre un peu ?
| Scénario de départ | Effet sur la pension estimée |
|---|---|
| Départ à l’âge légal | Montant de référence, sans majoration liée à un report |
| Départ avec trimestres manquants | Pension souvent réduite par une décote |
| Départ après quelques années de plus | Montant souvent plus favorable grâce à une carrière prolongée |
Quels facteurs font varier le montant final ?
Le montant de la retraite complémentaire varie selon plusieurs leviers très concrets : nombre de points, taux appliqué, durée de carrière et âge de départ. Le calcul ne dépend pas d’un seul élément, car une réforme ou une période incomplète peut modifier la pension finale. Pour la finance personnelle, ce point est essentiel, car deux profils proches peuvent obtenir des résultats très différents.
Le simulateur aide à calculer ces écarts, mais il faut comprendre la logique : plus la carrière est longue et complète, plus le montant peut être favorable. À l’inverse, un départ anticipé ou une carrière interrompue peut réduire la valeur finale. Cette information générale permet de préparer la retraite avec une vision plus réaliste.
Le rôle du nombre de points dans le calcul final
Le nombre de points est souvent l’élément central du calcul de la retraite complémentaire. Chaque point possède une valeur de service, et cette valeur transforme les droits accumulés en pension mensuelle. Dans le régime Agirc-Arrco, ce mécanisme reste pratique, car il rend la finance retraite plus lisible pour le public.
Exemple simple : avec 4 000 points et une valeur de 1,50 euro, la pension brute annuelle suit une logique directe, avant application d’éventuels ajustements. Si vous avez 3 200 points, le montant baisse mécaniquement. La question devient alors claire : combien de points avez-vous réellement relevés sur votre carrière ?
- Plus de points acquis, plus la pension potentielle augmente.
- Une valeur de point plus élevée améliore le montant final.
- Un relevé incomplet peut sous-estimer la retraite.
- La conversion des points dépend des règles du régime.
- Le calcul final reste lié à la carrière entière.
L’effet de l’âge et des trimestres sur la pension
L’âge de départ et le nombre de trimestres jouent un rôle majeur dans la retraite. Un départ trop tôt peut entraîner une minoration, tandis qu’un départ plus tardif peut améliorer la pension. Cette logique est utile pour répondre à une question fréquente : faut-il partir dès que le droit est ouvert ou attendre encore un peu ?
Si votre carrière compte 168 trimestres au lieu de 172, le calcul peut changer sensiblement. En pratique, un trimestre manquant peut peser sur le droit à une retraite complète. Le simulateur montre alors un effet mensuel concret, ce qui aide à préparer une décision plus sereine.
- Un départ plus tôt peut réduire le montant.
- Des trimestres manquants peuvent créer une décote.
- Un départ plus tardif peut améliorer la pension.
- La carrière complète facilite le calcul final.
Pourquoi deux carrières donnent des résultats différents
Deux carrières donnent des résultats différents parce que la durée cotisée, les salaires et les périodes d’activité ne sont jamais identiques. Une personne ayant travaillé sans interruption pendant trente-sept ans n’obtiendra pas la même retraite qu’un salarié ayant connu plusieurs pauses. Cette différence économique se voit vite dans le montant estimé.
Le simulateur permet de calculer ces écarts avec une logique simple, mais il faut garder en tête le contexte de chaque carrière. Une réforme peut aussi modifier la valeur des droits, ce qui change la projection financière. Pour préparer la retraite, il est donc utile de comparer son parcours à une trajectoire continue et à une trajectoire plus irrégulière.
Comparer les scénarios pour préparer une retraite plus sereine
Comparer plusieurs scénarios de retraite aide à prendre une décision plus calme et plus lucide. Le simulateur devient alors un outil de finance pratique, car il montre l’impact d’une date de départ, d’un trimestre en plus ou d’une carrière prolongée. Vous pouvez ainsi préparer votre retraite sans vous limiter à une seule hypothèse, ce qui change beaucoup la lecture du montant futur.
Dans un espace personnel, les démarches restent simples : créer son accès, recevoir les résultats, relever les écarts et ajuster ses données si besoin. Cette approche est utile pour suivre l’évolution de la retraite dans le temps, surtout quand une réforme ou un changement de carrière modifie les droits. L’idée n’est pas de promettre un chiffre figé, mais d’obtenir une réponse de travail.
Comparer plusieurs dates de départ avant de décider
Comparer plusieurs dates de départ permet de voir l’effet d’un mois, d’un trimestre ou de quelques années sur la pension. Le simulateur affiche souvent plusieurs hypothèses, ce qui rend la décision plus pratique. Pour la retraite, cette comparaison est utile, car elle évite de choisir un départ sans mesurer l’impact financier.
Un salarié proche de la liquidation peut ainsi tester un départ à 62 ans, puis à 64 ans, et voir si le montant mensuel change suffisamment pour améliorer sa situation. Cette démarche répond à une question simple : le gain vaut-il l’attente ?
- Tester plusieurs âges de départ.
- Comparer le montant mensuel obtenu.
- Mesurer l’effet d’un trimestre supplémentaire.
- Évaluer l’impact d’une carrière prolongée.
Vérifier son relevé pour sécuriser l’estimation
Vérifier son relevé de carrière sécurise l’estimation de retraite, car une donnée oubliée peut fausser le calcul. Le simulateur repose sur des informations saisies ou importées, donc une erreur de relevé peut modifier le résultat. Cette vérification est pratique pour corriger un point avant toute demande officielle.
Il faut relever les périodes manquantes, les points non enregistrés et les trimestres mal reportés. Si une anomalie apparaît, mieux vaut préparer les justificatifs et demander une mise à jour. Cette information générale aide à améliorer la fiabilité de la projection sans compliquer les démarches.
- Contrôler les trimestres validés.
- Vérifier les points retraite inscrits.
- Repérer les périodes oubliées.
- Corriger les erreurs avant le départ.
Anticiper les limites du simulateur dans la vraie vie
Le simulateur reste un outil d’estimation, pas une garantie de pension définitive. Il ne peut pas prévoir toutes les évolutions de carrière, les changements de réforme ou les événements personnels qui modifient les droits. Cette limite est importante pour la finance retraite, car une projection utile doit rester prudente.
Pour préparer sereinement sa retraite, il faut donc utiliser le simulateur comme une base de travail, puis suivre son relevé au fil du temps. Recevoir une estimation aujourd’hui ne dispense pas de la revoir demain si la carrière change. Cette réponse générale reste la plus juste : le calcul aide, mais il ne remplace pas la réalité administrative.
- Les règles peuvent évoluer avec une réforme.
- Les carrières interrompues compliquent la projection.
- Les salaires futurs peuvent changer le montant.
- L’estimation doit être révisée régulièrement.
FAQ – Questions fréquentes sur l’estimation de la retraite complémentaire
À quoi sert une estimation de retraite complémentaire ?
Une estimation de retraite complémentaire sert à calculer une projection de pension et à préparer son départ avec une vision plus claire. Elle aide à répondre à une question pratique sur le montant futur, la carrière et le droit acquis.
Quelles données faut-il préparer avant de lancer une simulation ?
Il faut préparer son relevé de carrière, ses trimestres, ses points, son âge de départ envisagé et les informations utiles sur les périodes travaillées. Ces données rendent le simulateur plus pertinent pour la retraite.
Pourquoi le résultat peut-il changer d’un scénario à l’autre ?
Le résultat change parce que l’âge, la durée de carrière, les points et les trimestres n’ont pas le même effet selon le scénario. Un départ plus tardif peut améliorer le montant, alors qu’une carrière incomplète peut le réduire.
Comment vérifier que son relevé de carrière est complet ?
Il faut relever chaque période d’activité, vérifier les trimestres et contrôler les points inscrits. Si une donnée manque, mieux vaut demander une correction avant de calculer sa retraite.
Le montant affiché correspond-il à la pension finale ?
Non, le montant affiché reste une estimation utile pour préparer sa retraite, mais il peut évoluer selon les règles, la carrière et les données mises à jour. Le simulateur aide à calculer, pas à figer définitivement la pension.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite