
Plafond de la carte Visa Classic : paiements et retraits
 Hugues
•
20 octobre 2026
Comprendre les limites d’une carte évite bien des surprises au moment de payer ou de retirer de l’argent. Le plafond de la Visa Classic représente la somme maximale autorisée sur une période donnée, et il joue un rôle essentiel dans la sécurité, la gestion des dépenses et la lecture des usages au quotidien. En pratique, il permet de savoir jusqu’où votre carte bancaire peut aller sans blocage, que vous régliez un achat de 45 euro ou que vous prépariez un voyage avec plusieurs dépenses.
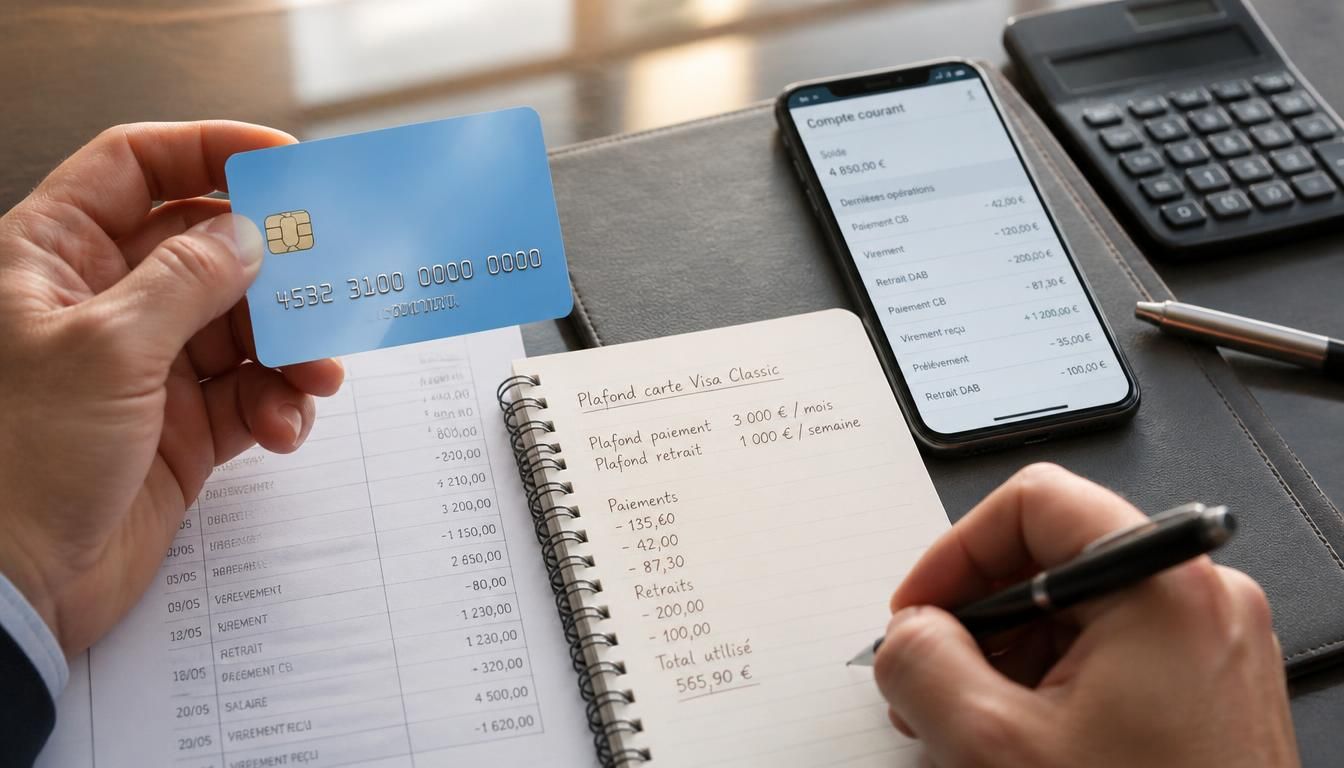
Plafonds de la Visa Classic
- Le plafond Visa Classic fixe un montant maximal sur une période donnée et bloque toute transaction au-delà.
- Les paiements règlent des achats chez un commerçant, tandis que les retraits utilisent un plafond séparé pour les espèces.
- Le plafond peut concerner les achats en magasin, les achats en ligne et les retraits, selon la carte et la banque.
- Les périodes de calcul varient : journalier, mensuel ou glissant, avec remise à zéro quotidienne ou renouvellement mensuel.
- La banque peut relever temporairement le plafond pour un voyage, un achat important ou une dépense exceptionnelle.
Le plafond de la Visa Classic se lit comme une règle simple : au-delà d’un certain niveau, la transaction est refusée. La différence entre paiement et retrait tient au fait que l’un règle un achat chez un commerçant, tandis que l’autre retire des espèces au distributeur. Pour vous, cela change tout, car les deux limites ne se consomment pas de la même façon.
Comprendre les limites d’une carte Visa Classic
La carte Visa Classic repose sur un plafond qui fixe ce que vous pouvez dépenser ou retirer sur une période définie. Ce plafond bancaire protège le client et facilite le suivi des opérations. Dans la vie courante, il faut savoir qu’une carte ne fonctionne pas comme un compte illimité : chaque plafond agit comme une limite de sécurité. Une carte Visa Classic peut donc autoriser un achat de 120 euro, puis refuser une dépense plus élevée si la limite est atteinte. Le client conserve ainsi une vision claire de sa carte et de son usage.
Le plafond bancaire se comprend facilement si l’on retient quatre idées simples :
- il fixe un montant maximal pour la carte sur une période donnée ;
- il distingue les paiements des retraits ;
- il protège contre les dépenses trop élevées ;
- il aide le client à garder le contrôle de sa carte au quotidien.
Ce que recouvre vraiment une limite de carte
Une carte Visa Classic ne se résume pas à un moyen de paiement : elle embarque aussi une limite de carte qui encadre son usage. Le plafond peut concerner un paiement en magasin, un achat en ligne ou un retrait d’espèces. Selon la carte, la limite varie et peut être revue par la banque. Pour un client, cette mécanique évite les excès et rend la gestion plus lisible. Vous pouvez ainsi utiliser votre carte pour des achats courants sans perdre de vue le plafond restant. Pour approfondir ce sujet, consultez notre guide sur plafond carte bancaire visa.
Pourquoi ces plafonds existent dans le fonctionnement bancaire
Les plafonds existent parce qu’une carte Visa Classic doit rester sûre et maîtrisable. Le système bancaire limite le risque en cas de vol, de fraude ou de dépense imprévue. Cette logique bancaire protège aussi le client contre les achats impulsifs. Le plafond n’est donc pas une contrainte inutile : il sert à encadrer la carte, à sécuriser les opérations et à rendre le budget plus lisible. C’est souvent ce qui rassure le plus lorsqu’on utilise sa carte au quotidien.
Paiements et retraits, deux logiques différentes
Le paiement et le retrait ne consomment pas la carte de la même manière. Sur une Visa Classic, le plafond de paiement sert aux achats, tandis que le plafond de retrait sert aux espèces. Un même montant peut donc être accepté en paiement mais refusé en retrait. La carte suit aussi une logique de période glissante ou fixe selon la banque, ce qui change la manière dont le montant disponible se reconstitue. Le maximum autorisé dépend alors de l’opération réalisée et du jour où elle est effectuée. En complément, découvrez plafond la banque postale.
Pour bien lire votre carte, retenez ces différences :
- le paiement règle un achat chez un commerçant ;
- le retrait donne des espèces au distributeur ;
- le plafond de paiement et le plafond de retrait sont séparés ;
- une opération peut être acceptée dans un cas et refusée dans l’autre.
Le plafond de paiement dans les dépenses courantes
Le plafond de paiement sert à encadrer les achats du quotidien avec la carte. Si vous payez vos courses, un billet de train ou une réservation de restaurant, le montant passe sur le plafond prévu pour le paiement. Une carte peut supporter plusieurs petits achats sans problème, puis atteindre sa limite après plusieurs opérations. C’est là que la notion de période prend tout son sens : le total cumulé compte autant que l’achat isolé. Le plafond de paiement devient alors un outil de suivi très concret.
Le plafond de retrait dans la vie quotidienne
Le plafond de retrait concerne les espèces retirées avec la carte. Il peut être consommé rapidement si vous retirez plusieurs fois dans la même semaine ou sur une période glissante. Un retrait de 80 euro puis un autre de 100 euro peuvent déjà peser lourd sur la limite. Dans la vie quotidienne, cette règle évite de vider trop vite un compte et protège la carte contre un usage trop intensif. Le retrait reste pratique, mais il doit être surveillé avec attention.
Montants, périodes et calcul du plafond
Le plafond d’une carte Visa Classic dépend de la banque, de l’établissement et de la période retenue pour le calcul. Certaines banques appliquent un plafond mensuel, d’autres un plafond journalier ou un calcul glissant. Le montant disponible ne se lit donc pas seulement en valeur absolue : il faut aussi regarder le rythme de consommation. Un plafond peut se reconstituer au fil des jours ou au début d’un mois, selon la carte et le contrat bancaire. C’est ce qui explique les différences entre établissements.
Voici les mécanismes de calcul les plus courants :
- le plafond journalier se remet à zéro chaque jour ;
- le plafond mensuel se calcule sur un mois civil ou glissant ;
- la période glissante avance au fil des jours ;
- le montant disponible dépend des opérations déjà passées.
| Période de calcul | Effet sur la carte |
|---|---|
| Journalier | La carte retrouve sa marge le jour suivant. |
| Mensuel | Le plafond se renouvelle au début ou à la fin de la période. |
| Glissant | Chaque opération reste comptée pendant une durée mobile. |
Comment une banque calcule la consommation du plafond
Une banque additionne les paiements ou les retraits déjà réalisés sur la période choisie. Si le plafond est de 1 500 euro par mois, chaque opération vient réduire le montant encore disponible. L’établissement tient compte de la date de l’opération, du type d’usage et parfois du canal utilisé. La carte affiche alors une marge restante qui peut évoluer au fil des achats. Cette logique permet de suivre la consommation du plafond avec précision.
Ce qui change entre un calcul journalier et un calcul mensuel
Un plafond journalier limite ce que vous pouvez faire en une journée, tandis qu’un plafond mensuel répartit l’usage sur plusieurs semaines. Avec un calcul glissant, la banque regarde les opérations sur une période mobile, souvent plus souple mais moins intuitive. Le choix du mode de calcul change la manière dont la carte se libère après un achat. Pour un particulier, la différence est importante : une dépense forte aujourd’hui peut bloquer la carte plus ou moins longtemps selon la période retenue.
Adapter les plafonds selon son profil et ses besoins
La carte Visa Classic peut être ajustée selon le profil et les usages de chacun. Un particulier, un étudiant ou un entrepreneur n’ont pas les mêmes besoins, et la banque peut adapter le plafond en conséquence. L’augmentation peut être temporaire pour un voyage ou durable pour une gestion plus souple. Le client peut demander un réglage plus cohérent avec ses dépenses, afin de mieux utiliser sa carte. Cette adaptation aide aussi à garder une gestion claire du budget.
Quatre profils reviennent souvent dans les demandes d’ajustement :
- l’étudiant qui a besoin d’un plafond plus souple pour les dépenses du mois ;
- le particulier qui prépare un achat important ;
- l’entrepreneur qui règle des frais professionnels ;
- le client qui voyage et doit adapter sa carte à son rythme réel.
Des plafonds plus souples pour les besoins ponctuels
Un plafond peut être relevé temporairement pour un déménagement, une réservation d’hôtel ou un achat exceptionnel. La banque examine alors la demande et ajuste la carte pour une durée limitée. Cette souplesse évite de bloquer une dépense utile au mauvais moment. Pour un particulier, c’est souvent la solution la plus simple quand un projet ponctuel demande plus de marge. La carte retrouve ensuite son niveau habituel une fois la période passée.
Quand demander une augmentation devient utile
Demander une augmentation devient utile quand le plafond ne correspond plus à votre usage réel. Un entrepreneur peut en avoir besoin pour régler plusieurs frais le même mois, tandis qu’un particulier peut vouloir couvrir un achat de mobilier ou de voyage. La banque peut alors adapter la carte après vérification du dossier. Cette démarche améliore la gestion et évite les refus au moment clé. Le pouvoir d’achat immédiat n’est pas le seul sujet : la cohérence avec vos habitudes compte tout autant.
Vérifier, modifier et éviter un blocage
Vérifier le plafond d’une carte avant une dépense importante évite bien des refus. La notice de la carte, l’espace client et l’application mobile donnent souvent les informations utiles. Certaines banques proposent aussi une modification en ligne ou via l’assistance. Si vous préparez un achat important, mieux vaut vérifier la carte à l’avance pour éviter un blocage immédiat. La gestion du plafond devient alors un réflexe simple, surtout quand la carte sert souvent.
Pour contrôler votre plafond, pensez à ces points :
- consulter l’espace client avant une grosse dépense ;
- lire la notice de la carte pour comprendre les limites ;
- vérifier la marge restante avant un paiement important ;
- contacter l’assistance si la carte semble bloquée.
| Blocage rencontré | Solution pratique |
|---|---|
| Plafond atteint | Attendre la remise à zéro ou demander une hausse temporaire. |
| Carte refusée en ligne | Vérifier les paramètres et la disponibilité du plafond. |
| Retrait impossible | Contrôler la limite de retrait et le solde disponible. |
Où consulter ses plafonds avant une dépense importante
La carte affiche souvent ses plafonds dans l’application, l’espace client ou la notice contractuelle. Vous pouvez y lire la limite de paiement, la limite de retrait et parfois le montant déjà consommé. Cette vérification prend quelques secondes et peut vous éviter un refus immédiat au magasin ou au distributeur. Le client gagne en sérénité, surtout avant un voyage ou une commande en ligne. La banque met généralement ces informations à portée de main pour simplifier la gestion.
Comment réagir quand la carte refuse une opération
Quand une opération est refusée, il faut d’abord vérifier si le plafond a été atteint. Si ce n’est pas le cas, la carte peut être concernée par un paramètre de sécurité, une erreur de saisie ou une autorisation manquante. L’assistance de la banque aide alors à identifier le problème. Pour éviter une situation gênante, gardez une solution de secours, comme un autre moyen de paiement. Le refus n’est pas toujours définitif, mais il doit être traité rapidement.
Comparer la Visa Classic avec d’autres usages et protections
La Visa Classic convient à de nombreux particuliers, mais elle ne répond pas à tous les profils de la même façon. Selon l’usage, la carte peut servir en France, à l’étranger ou dans une zone où les paiements sont plus fréquents en ligne. La banque associe aussi parfois des assurances à la carte, ce qui peut couvrir certains imprévus. Pour choisir, il faut regarder le plafond, les services et la souplesse d’utilisation. Un conseil simple : prenez une carte cohérente avec vos déplacements et vos dépenses.
Quatre usages se comparent souvent :
- les achats du quotidien en France ;
- les paiements à l’étranger lors d’un voyage ;
- les retraits dans le monde selon la zone ;
- les achats dans un store ou sur une boutique en ligne.
Ce que la carte apporte dans les achats et les voyages
La carte Visa facilite les achats courants et les départs en voyage. À l’étranger, elle permet de payer sans transporter trop d’espèces, ce qui reste plus sûr dans de nombreux cas. Le monde des paiements est large, et la carte doit s’adapter à la zone où vous vous trouvez. En France comme hors de France, le bon conseil consiste à vérifier les conditions d’usage avant de partir. La carte devient alors un outil pratique, pas seulement un moyen de régler un euro ou un panier de courses.
En quoi les protections complètent les plafonds
L’assurance associée à la carte peut couvrir certains incidents de voyage, de santé ou d’achat selon le contrat. Elle ne remplace pas le plafond, mais elle complète la sécurité d’usage. Pour un particulier, cette combinaison rassure lorsqu’un achat ou un déplacement comporte un risque. Certaines protections peuvent couvrir un incident médical ou un imprévu à l’étranger, selon les conditions prévues. Le bon réflexe consiste à lire les documents de la carte pour comprendre ce qui est couvert et ce qui ne l’est pas.
FAQ – Questions fréquentes sur les limites de la carte
Comment connaître le plafond de sa carte ?
Le plafond de la carte se consulte dans l’espace client, l’application ou la notice contractuelle. Vous y trouvez souvent le plafond de paiement et le plafond de retrait.
Quelle différence entre plafond de paiement et plafond de retrait ?
Le paiement sert aux achats, alors que le retrait concerne les espèces. Sur une carte, les deux plafonds sont distincts et ne se consomment pas de la même façon.
Peut-on augmenter temporairement son plafond ?
Oui, la banque peut autoriser une hausse temporaire de la carte pour un achat important, un voyage ou une dépense exceptionnelle. La demande passe souvent par l’assistance ou l’espace client.
Que faire si un paiement est refusé ?
Vérifiez d’abord si le plafond est atteint, puis contrôlez le solde et les paramètres de sécurité. Si besoin, contactez l’assistance de la banque pour comprendre le refus.
Le plafond est-il le même à l’étranger ?
Pas toujours. Selon la carte et la banque, les règles peuvent changer à l’étranger, surtout pour le retrait et certains paiements hors zone habituelle.
Où trouver l’information dans l’espace client ?
Elle figure souvent dans la rubrique dédiée à la carte, à la gestion des plafonds ou aux paramètres de paiement. La notice peut aussi préciser l’emplacement exact.
L’assurance change-t-elle quelque chose au plafond ?
Non, l’assurance ne modifie pas le plafond de la carte. Elle ajoute simplement une protection complémentaire selon le contrat, sans augmenter la limite de paiement ou de retrait.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque